買新車或中古車時,許多人第一個問題通常是:「我每個月要繳多少車貸?」
汽車業務或貸款專員可能會告訴你,某個專案的車貸利率很低、月付金不到一萬元,甚至建議你「把貸款期數拉長」,就能進一步降低每個月的還款壓力。
但真正決定這筆汽車貸款是否划算的,絕對不只是每月的「月付金」。
實測案例:延長車貸期數,利息差多少?
假設同樣貸款 60 萬元、年利率 3%,選擇 60 期(5年)與 84 期(7年)的試算結果截然不同:
- 60 期(5年): 每月約繳 10,781 元,總利息約 46,873 元。
- 84 期(7年): 每月約繳 7,928 元,總利息約 65,950 元。
將車貸還款期數從 60 期延長到 84 期,每月雖然可以少繳約 2,853 元,但全部繳完後,總利息卻足足增加了 19,077 元!
因此,在使用汽車貸款計算器時,千萬不要只看「月付金」,還要同時確認以下 6 大核心關鍵:
- 貸款總利息
- 總還款金額
- 還款期數(月數)
- 手續費、開辦費及相關隱藏費用
- 提前清償違約金與限制條件
- 實際總費用年百分率(APR)
汽車貸款計算器:立即試算車貸月付金
您可以先輸入預計的貸款金額、車貸年利率及還款期數,試算每月月付金與總利息,再進一步判斷這筆車貸是否符合您的預算。
(註:本試算結果僅供初步評估。實際月付金、貸款利率、核貸額度、費用及清償條件,仍應以金融機構、融資公司及正式貸款契約為準。各大銀行貸款試算頁面也提醒,實際每月應繳金額可能因個別貸款產品與授信條件而有所不同。)
貸款月付金與總成本試算
輸入貸款金額、年利率、期數與相關費用,快速比較新方案的月付金、總利息及實際資金成本。
1輸入試算條件
汽車貸款月付金怎麼算?影響車貸的三大要素
汽車貸款的月付金,主要受到以下三個主要條件的牽引:
- 貸款金額(本金)
- 貸款利率(年利率/月利率)
- 還款期數(通常為 24 至 84 期)
目前市面上最常見的車貸還款方式為「本息平均攤還」。這種方式會將貸款本金與利息重新分配在各期償還,讓每期繳納的金額固定,方便借款人規劃每月的財務收支。
小心中信陷阱: 即使每個月繳款金額相同,不代表每期「本金」與「利息」的比例一樣。在還款前期,月付金中「利息」的佔比非常高;隨著本金逐步減少,到了還款後期,償還「本本金」的比例才會提高。
車貸月付金試算公式
本息平均攤還的計算邏輯較為複雜,實際計算公式如下:
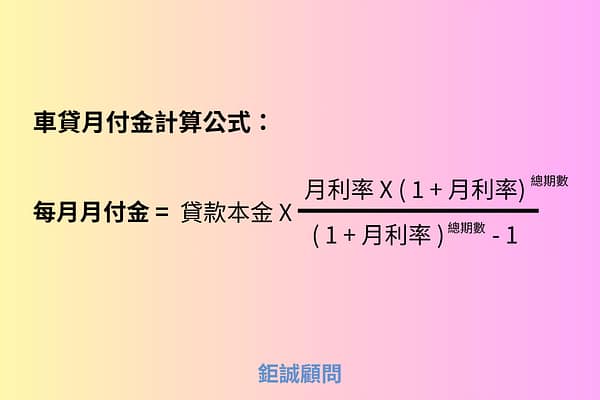
- 月利率 = 年利率 / 12
- 總期數 = 貸款年數 x 12
- 總還款金額 = 每月月付金 x 總期數
- 總利息 = 總還款金額 - 貸款本金
若方案中包含開辦費、帳戶管理費、動保設定費等,必須將這些費用加回總還款金額中,計算出的總費用年百分率(APR)才會是真正的貸款成本。
車貸試算對照表:60 萬元分期,每月要繳多少?
假設購買新車扣除頭期款後,實際汽車貸款金額為 60 萬元,年利率 3%,採本息平均攤還,不同期數的試算結果如下:
| 還款期數 | 每月月付金 (約) | 總利息 (約) | 總還款金額 (約) |
| 36期 (3年) | 17,449 元 | 28,154 元 | 628,154 元 |
| 48期 (4年) | 13,281 元 | 37,469 元 | 637,469 元 |
| 60期 (5年) | 10,781 元 | 46,873 元 | 646,873 元 |
| 72期 (6年) | 9,116 元 | 56,367 元 | 656,367 元 |
| 84期 (7年) | 7,928 元 | 65,950 元 | 665,950 元 |
由上表可以清楚發現:車貸期數拉得越長,每月負擔越低,但付給銀行的總利息卻大幅增加。
所謂的「低月付專案」,只是把相同的本金平攤到更長的時間去還,並不是利息變便宜。
車貸利率看起來很低,為什麼總利息還是很高?5 大原因解析
許多人看到廣告年利率 2%~4% 就覺得很划算,卻忽略了以下 5 個隱藏在數字背後的真相:
原因 1:汽車貸款本金通常較高
利率是「百分比」,利息是「絕對金額」。同樣是 3% 年利率:
- 貸款 30 萬:3% 利息較少。
- 貸款 100 萬:3% 利息累積起來非常驚人。
鉅誠貸款顧問專家提醒:
買車前請確認「實際核貸本金」。很多時候汽車業務會把隔熱紙、車照配備、保險費甚至領牌費通通「打包進貸款」裡。原本只打算貸 60 萬,最後變成貸 65 萬,即使利率不變,總利息也會跟著飆高。
原因 2:還款期數(年限)拉太長
當聽到廣告主打「月付不到 5,000 元」、「一天只要一杯咖啡錢」或「超低頭期款輕鬆開回家」時,通常都是將期數拉長到 72 期或 84 期。這確實能優化你的現金流,但代價就是被銀行多賺好幾萬元的利息。
原因 3:廣告上的「最低利率」不等於「你的利率」
車貸廣告常見的「首期 1.68% 起」、「限時特惠利率」,往往需要極佳的信用條件(如軍公教、上市櫃高階主管)才拿得到。
實際核貸利率會根據以下因素綜合評估:
- 個人信用評分(聯徵紀錄)與現有負債比。
- 工作年資與收入穩定度。
- 新車或中古車、車齡與車況。
原因 4:貸款利率未包含其他「代辦開辦費用」
辦理車貸時,除了利息之外,還會產生許多一次性費用:
- 開辦費 / 手續費 / 帳戶管理費
- 動保設定費(通常為 3,500 元~5,000 元)
- 融資代辦服務費
金管會規定,金融機構必須揭露「總費用年百分率(APR)」,這才是把所有手續費平攤進利率後的「真實貸款成本」。拿到方案時,記得問一句:「除了利息,手續費加總是多少?」
原因 5:「零利率車貸」不一定最划算
天下沒有白吃的午餐,車商主打的「0 利率分期」,通常代表你必須放棄原本的「現金購車折價」。
- 方案 A(現金): 車價現折 5 萬元。
- 方案 B(分期): 享 0 利率,但車價依原價計算。這 5 萬元的折價價差,實質上就是你付出去的「隱形利息」。
車貸 60 期與 84 期怎麼選?優缺點一覽
| 比較項目 | 60期 (5年) 優缺點 | 84期 (7年) 優缺點 |
| 優點 | 1. 總利息支出較少 2. 提早無債一身輕 3. 未來換車時轉售彈性大 | 1. 每月還款壓力低 2. 手邊可留較多流動資金 3. 適合需要預留現金週轉者 |
| 缺點 | 1. 每月月付金較高 2. 對月收入不固定者壓力大 | 1. 總利息成本高出許多 2. 車子開舊了貸款還沒繳完 3. 負債綁定時間拉太長 |
建議在汽車貸款計算器中,同時對比 60 期與 84 期的總利息差額,若每個月只差一兩千元,但總利息多出好幾萬,建議選擇短年限的方案。
申請汽車貸款前,必須確認的 5 個關鍵數字
- 實際需要貸多少?(車價減頭期款,切勿過度超貸)
- 每月最多能負擔多少車貸?(建議不超過動產收入的 1/3)
- 養車的每月持有成本是多少?(車貸 + 稅金 + 油資 + 停車費 + 保養費)
- 全部繳完總共要付多少錢?(本金 + 總利息 + 開辦設定費)
- 提早還款(提前清償)要付多少違約金?(是否有綁約期限制)
汽車貸款常見問題 FAQ
Q1:車貸月付金通常怎麼算?
主要依據貸款本金、年利率、還款期數並採用「本息平均攤還」公式計算。實際金額仍會因為各家金融機構的計息天數、有無期末尾款或手續費納入而有些微落差。
Q2:車貸期數越長,利率會越高嗎?
不一定。名目利率可能相同,但因為計息的時間拉長(本金減少的速度變慢),因此即使利率一樣,總利息金額也會大幅增加。
Q3:總費用年百分率(APR)是什麼?與車貸利率有何不同?
「車貸利率」單純用來算利息;而「總費用年百分率」則是把利息 + 帳戶管理費 + 設定費等所有成本折算回年利率。APR 才能反映出最真實的借款成本。
Q4:什麼情況下適合提高購車頭期款?
當您手邊在扣除「緊急預備金」後仍有充裕現金,且希望降低每月的固定流動支出、減少總利息開銷時,提高頭期款是最直接省利息的方法。
別只看月付金,算清總成本才是聰明買車人!
汽車貸款計算器的最大價值,不是告訴你每個月繳幾千元好輕鬆,而是提醒你「為了這個輕鬆,你多付了多少利息」。在不過度壓縮生活品質的前提下,選擇成本透明、合適的還款期數,才是最健康的理財方式。
試算完車貸,仍不確定手上的方案是否合理?
如果您已經拿到車商業務、銀行或融資公司的汽車貸款、原車融資或增貸方案,歡迎讓鉅誠貸款顧問為您把關!
我們能協助您精算總費用年百分率、檢視合約是否有隱藏費用或不合理的違約金條款,避免落入低月付的數字陷阱。
(警語:貸款核准與實際條件仍須依申請人信用評分、收入、負債比、車輛殘值及貸款機構審核結果為準。申請前請詳閱貸款契約與還款規定。)
【點此進行免費車貸條件線上評估】 (您的個資將受到嚴格保護,絕不任意送件)
免責聲明:本文提供之汽車貸款、融資及風險資訊僅供參考,不代表核准、額度或利率之保證。實際申貸結果,應以各授信機構之最終審核及書面合約約定為準。請務必評估個人還款能力,理性消費與借貸。